Ein E-Trike kostet schnell 2.000 bis 4.000 Euro, und bei der Versicherung laufen zwei Fragen durcheinander: Was schreibt das Gesetz vor, und was ist sinnvoll? Die erste beantwortet die Bauart des Antriebs, die zweite der Kaufpreis. Dieser Ratgeber sortiert beides, vom Pedelec-Dreirad bis zum Elektro-Trike mit Kennzeichen.
Welche Versicherung ein E-Trike braucht, entscheidet der Antrieb
Das Wort E-Trike steht im Handel für sehr verschiedene Fahrzeuge: das Senioren-Dreirad mit Tretunterstützung, das Lastendreirad, den Dreirad-Roller mit Gasgriff und das Elektro-Trike mit Kennzeichen. Für die Versicherung zählt allein, wie der Motor arbeitet und wie schnell das Fahrzeug bauartbedingt fährt.
Die Grenze zieht das Pflichtversicherungsgesetz. Nach § 1a Abs. 1 Nr. 1 PflVG ist ein Fahrzeug im Sinne des Gesetzes „jedes Kraftfahrzeug, das ausschließlich maschinell an Land angetrieben wird […] und dessen durch die Bauart bedingte Höchstgeschwindigkeit 6 Kilometer pro Stunde übersteigt“. Fahrzeuge mit Tretunterstützung zählen nur dazu, wenn sie nach dem Straßenverkehrsgesetz als Kraftfahrzeug gelten, und genau das tut das Pedelec nicht.
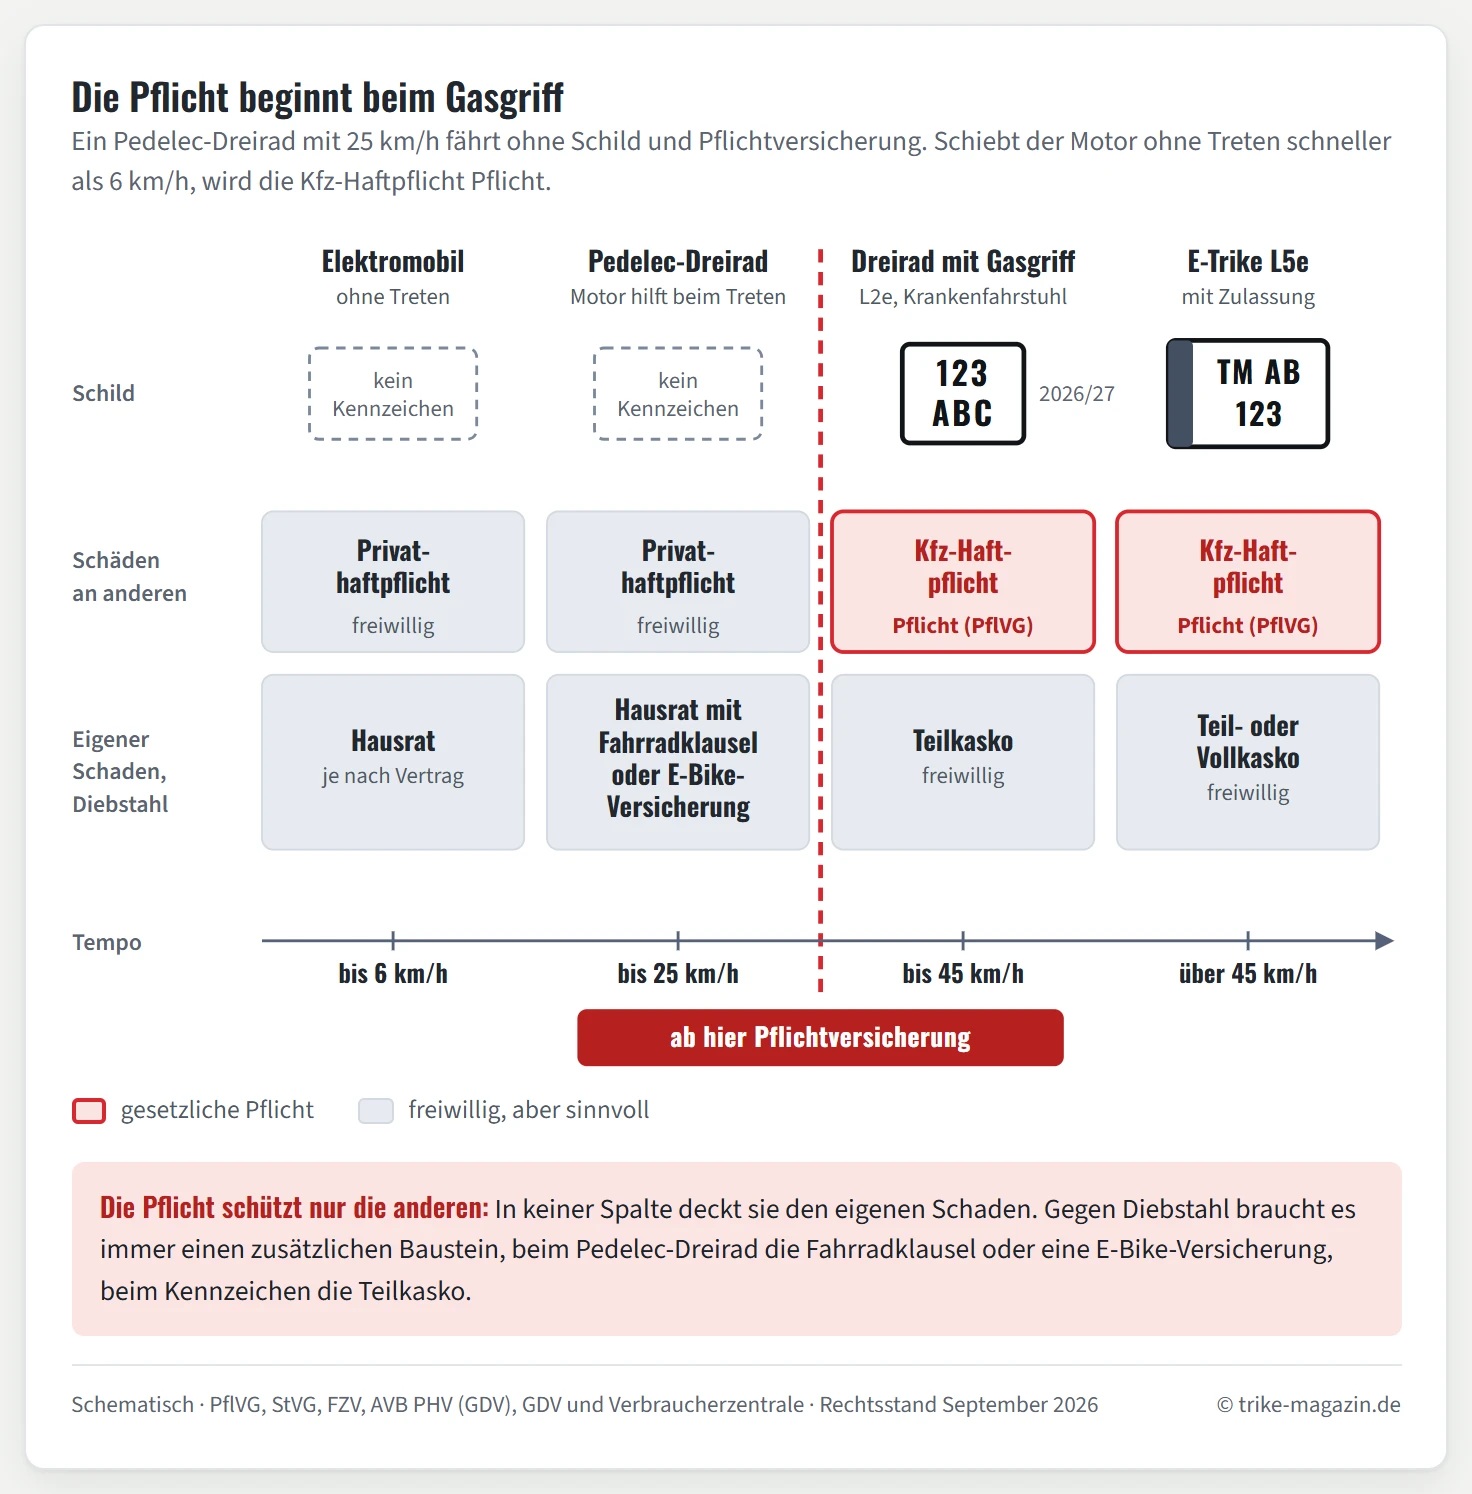
Ein Pedelec-Dreirad mit 25 km/h fährt ohne Pflichtversicherung, ein Elektromobil mit 15 km/h braucht eine. Den Ausschlag gibt der Motor, der ohne Treten schiebt.
Die Übersicht nach Fahrzeugart:
| Fahrzeug | Rechtlich | Pflichtversicherung | Nachweis | Diebstahlschutz |
|---|---|---|---|---|
| Elektromobil bis 6 km/h | Kraftfahrzeug | nein | keiner | Hausrat |
| Pedelec-Dreirad bis 25 km/h | Fahrrad | nein | keiner | Hausrat mit Fahrradklausel oder E-Bike-Versicherung |
| Krankenfahrstuhl bis 15 km/h | Kraftfahrzeug | ja | Versicherungskennzeichen | Teilkasko |
| Dreirad mit Gasgriff bis 25 oder 45 km/h (L2e) | Kleinkraftrad | ja | Versicherungskennzeichen | Teilkasko |
| Dreirädriger E-Scooter ohne Sitz bis 20 km/h | Elektrokleinstfahrzeug | ja | Versicherungsplakette | Teilkasko |
| E-Trike über 45 km/h (L5e) | dreirädriges Kraftfahrzeug | ja | amtliches Kennzeichen | Teil- oder Vollkasko |
Pedelec-Dreirad bis 25 km/h: die Privathaftpflicht genügt
Die meisten E-Trikes für Erwachsene sind Pedelecs. § 1 Abs. 3 StVG nimmt sie ausdrücklich aus dem Kreis der Kraftfahrzeuge heraus, wenn drei Bedingungen erfüllt sind:
- Muskelkraft plus Hilfsantrieb mit einer Nenndauerleistung von höchstens 0,25 kW.
- Die Unterstützung wird mit zunehmendem Tempo schwächer und endet bei 25 km/h oder sobald du aufhörst zu treten.
- Eine Anfahr- oder Schiebehilfe darf das Rad ohne Treten auf bis zu 6 km/h bringen.
Das Gesetz spricht dabei allgemein von „Landfahrzeugen“, die Zahl der Räder spielt keine Rolle. Die Regel gilt also genauso für das Senioren-Dreirad, das Lastendreirad und das Liegedreirad. Für diese Fahrzeuge sind nach demselben Absatz die Vorschriften über Fahrräder anzuwenden, und damit entfällt die Pflichtversicherung komplett. Welche Dreiräder sonst noch ohne Führerschein und Kennzeichen fahren, zeigt der Ratgeber Dreirad ohne Führerschein.
Für Schäden, die du mit dem Pedelec-Dreirad anderen zufügst, springt die Privathaftpflichtversicherung ein. Die Verbraucherzentrale schreibt dazu, dass sie auch Pedelecs mit höchstens 250 Watt und 25 km/h einschließt. Ein breites Lastendreirad, das beim Rangieren ein parkendes Auto streift, ist damit ein gewöhnlicher Haftpflichtfall. Wer noch keine Privathaftpflicht hat, sollte sie abschließen; die Verbraucherzentrale empfiehlt sie ausdrücklich jedem und nennt Versicherungssummen ab zehn Millionen Euro als sichere Wahl.
Die Grenze ist streng. Ein Pedelec-Dreirad, dessen Gasgriff das Fahrzeug ohne Treten über 6 km/h beschleunigt, oder ein Motor mit mehr als 0,25 kW macht aus dem Fahrrad ein Kraftfahrzeug. Dasselbe gilt nach einer nachträglichen Entdrosselung. Dann greift die Privathaftpflicht nicht mehr, und ohne Versicherungskennzeichen fährt das Rad unversichert.
Diebstahl und Schäden: Hausrat oder E-Bike-Versicherung
Die gesetzliche Pflicht ist beim Pedelec-Dreirad schnell erledigt. Die eigentliche Lücke liegt beim eigenen Schaden, und bei einem Fahrzeug für mehrere tausend Euro ist sie groß. Der Gesamtverband der Versicherer meldet für 2025 rund 115.000 gestohlene versicherte Fahrräder und einen durchschnittlichen Schaden von 1.270 Euro, einen neuen Höchststand.
Es gibt drei Wege, das E-Trike abzusichern:
| Schutz | Was gedeckt ist | Grenze |
|---|---|---|
| Hausratversicherung (Grundschutz) | Einbruchdiebstahl aus verschlossenen Räumen: Wohnung, Keller, Garage, Gartenhaus | kein Schutz, wenn das Rad draußen abgeschlossen steht |
| Hausrat mit Fahrradklausel | zusätzlich Diebstahl unterwegs, wenn das Rad angeschlossen war | Erstattung oft auf einen Prozentsatz der Versicherungssumme oder einen festen Betrag wie 1.000 € begrenzt, teils Nachtzeitklausel |
| Eigene Fahrrad- bzw. E-Bike-Versicherung | Diebstahl und Raub, dazu je nach Tarif Vandalismus, Unfall, Diebstahl von Einzelteilen | Entschädigung nach dem Wert des Rades, ein Vertrag je Fahrzeug |
Für ein typisches E-Trike im Bereich von 2.000 bis 4.000 Euro ist die Fahrradklausel meist zu knapp bemessen. Eine eigene E-Bike-Versicherung richtet die Entschädigung am Wert des Fahrzeugs aus und deckt je nach Tarif auch Schäden am Akku und an der Elektronik ab. Vor dem Abschluss lohnen vier Prüfpunkte:
- Dreiräder im Bedingungswerk. Manche Tarife sind auf klassische Zweiräder zugeschnitten. Steht dort nichts zu Dreirädern oder Lastenrädern, vorher schriftlich nachfragen.
- Neuwert oder Zeitwert. Beim Neuwert bekommst du den Betrag für ein gleichwertiges neues Rad, beim Zeitwert nur den Gebrauchtwert zum Zeitpunkt des Diebstahls.
- Nachtzeitklausel. Der GDV nennt als Beispiel einen Ausschluss zwischen 22 und 6 Uhr. Wer das E-Trike nachts draußen abstellt, braucht einen Tarif ohne diese Einschränkung.
- Schloss. Prüfe, ob der Tarif Vorgaben zum Schloss macht. Als Faustregel nennt der GDV fünf bis zehn Prozent des Fahrradpreises für das Schloss.
Rechnung, Rahmennummer und Fotos gehören ab dem ersten Tag in einen Ordner. Nach einem Diebstahl verlangen Polizei und Versicherer genau diese drei Dinge.
E-Dreirad mit Gasgriff: ab 6 km/h ein Kraftfahrzeug
Sobald ein Elektro-Dreirad ohne Treten fährt und dabei schneller als 6 km/h wird, gilt es als Kraftfahrzeug. Dann ist die Kfz-Haftpflicht Pflicht. In diese Gruppe fallen die meisten Elektro-Dreirad-Roller und Seniorenscooter mit Sitz:
- Motorisierte Krankenfahrstühle bis 15 km/h, einsitzig, mit höchstens 300 kg Leermasse (§ 2 Nr. 13 FZV).
- Dreirädrige Kleinkrafträder der Klasse L2e, gedrosselt auf 25 km/h oder mit bis zu 45 km/h.
Beide sind nach § 3 Abs. 3 FZV zulassungsfrei. An die Stelle der Zulassung tritt nach § 4 Abs. 3 FZV das Versicherungskennzeichen: Ohne gültiges Schild darf das Fahrzeug nicht auf öffentlichen Straßen fahren. Das Kennzeichen kommt direkt vom Versicherer, ein Gang zur Zulassungsstelle entfällt, und es wird hinten am Fahrzeug angebracht, wenn möglich unter der Schlussleuchte (§ 53 Abs. 3 FZV). Dasselbe gilt für kleine Elektro-Tuk-Tuks der Klasse L2e, deren Weg auf die Straße der Ratgeber zur Tuk-Tuk-Zulassung beschreibt.
Drei Eigenheiten des Versicherungskennzeichens:
- Das Verkehrsjahr. Das Kennzeichen gilt immer vom 1. März bis Ende Februar des Folgejahres. Wer am 1. März noch mit dem alten Schild fährt, ist ohne Versicherungsschutz unterwegs.
- Die Farbe. § 53 Abs. 1 FZV legt den Wechsel fest: 2023 schwarz, 2024 blau, 2025 grün, danach wiederholt sich die Folge. Im Verkehrsjahr 2026/27 ist die Schrift schwarz, ab März 2027 blau.
- Der Beitrag. Die reine Haftpflicht beginnt je nach Versicherer bei rund 39 bis 45 Euro im Jahr, mit Teilkasko liegen die Tarife typischerweise bei 80 bis 100 Euro. Den Diebstahlschutz liefert bei diesen Fahrzeugen die Teilkasko zum Kennzeichen.
Für die 45-km/h-Variante braucht es zusätzlich die Fahrerlaubnis der Klasse AM, die im Autoführerschein steckt. Alle Pflichten dieser Klasse fasst der Ratgeber zum E-Dreirad mit 45 km/h zusammen.
Elektromobile bis 6 km/h: der Sonderfall
Seniorenmobile, die bauartbedingt höchstens 6 km/h fahren, liegen unter der Schwelle des Pflichtversicherungsgesetzes. Sie brauchen weder Kennzeichen noch Kfz-Haftpflicht.
Für Schäden an Dritten ist dann die Privathaftpflicht zuständig. Die Musterbedingungen des Gesamtverbands der Versicherer (AVB PHV, Ziffer A1-6.10.1) nennen ausdrücklich „Kraftfahrzeuge mit nicht mehr als 6 km/h bauartbedingter Höchstgeschwindigkeit“ als mitversichert. Alle anderen Kraftfahrzeuge schließt Ziffer A1-7.14 aus. Weil jeder Versicherer eigene Bedingungen formuliert, gehört ein Blick in den eigenen Vertrag dazu. Überlässt die Krankenkasse das Fahrzeug leihweise, bleibt es ihr Eigentum; wie es dann gegen Schäden abgesichert ist, steht in den Unterlagen der Kasse. Wann sie überhaupt zahlt, erklärt der Ratgeber Dreirad für Erwachsene über die Krankenkasse.
Dreirädrige E-Scooter: die Versicherungsplakette
Elektro-Tretroller mit drei Rädern können unter die Elektrokleinstfahrzeuge-Verordnung fallen. § 1 eKFV verlangt dafür eine bauartbedingte Höchstgeschwindigkeit über 6 und bis 20 km/h, eine Lenk- oder Haltestange, höchstens 500 Watt Nenndauerleistung, eine Breite bis 700 mm und höchstens 55 kg Fahrzeugmasse. Entscheidend ist ein weiteres Merkmal: Das Fahrzeug hat keinen Sitz, es sei denn, es balanciert sich selbst.
Erfüllt ein dreirädriger Scooter diese Punkte, braucht er nach § 2 Abs. 1 eKFV eine gültige Versicherungsplakette, die ebenfalls vom Versicherer kommt. Ein Dreirad-Scooter mit Sitz fällt aus der Verordnung heraus. Er ist dann ein Kleinkraftrad oder Krankenfahrstuhl und braucht das Versicherungskennzeichen aus dem vorigen Abschnitt.
E-Trikes über 45 km/h: Kfz-Haftpflicht mit Kennzeichen
Elektrische Dreiräder mit mehr als 45 km/h oder mehr als 4 kW Dauerleistung gehören zur Klasse L5e. Sie werden bei der Zulassungsstelle zugelassen, tragen ein amtliches Kennzeichen und brauchen eine reguläre Kfz-Haftpflicht, genau wie ein Motorrad-Trike mit Verbrennungsmotor. Bei der Kfz-Steuer haben sie einen Vorteil: § 3d KraftStG befreit reine Elektrofahrzeuge, die bis Ende 2030 erstmals zugelassen werden, für zehn Jahre, längstens bis Ende 2035.
Die Beiträge folgen hier den Regeln der Motorradversicherung, mit Schadenfreiheitsklassen, Saisonkennzeichen und freier Einstufung durch jeden Versicherer. Wie sich das rechnet und wo die Unterschiede zwischen den Anbietern liegen, erklärt der Ratgeber zur Trike-Versicherung.
So bleibt die Versicherung günstig
Bei den meisten E-Trikes lässt sich der Versicherungsschutz ohne großen Aufwand schlank halten:
- Vorhandene Verträge nutzen. Eine bestehende Privathaftpflicht deckt das Pedelec-Dreirad ohne Aufpreis. Bei der Hausratversicherung lohnt der Vergleich, ob eine erhöhte Fahrradklausel günstiger ist als ein eigener Vertrag.
- Kasko nach Wert wählen. Für einen günstigen Dreirad-Roller reicht oft die reine Haftpflicht. Bei einem E-Trike für 3.000 Euro, das täglich vor dem Supermarkt steht, ist der Diebstahlschutz das Geld wert.
- Versicherungskennzeichen jährlich vergleichen. Das Verkehrsjahr endet für alle am 28. oder 29. Februar, und jedes Jahr gibt es ein neues Schild. Wer im Februar die Angebote vergleicht, kann zum 1. März unkompliziert wechseln.
- Nichts am Antrieb verändern. Ein entdrosseltes Pedelec verliert seinen Fahrrad-Status, die Privathaftpflicht zahlt dann nicht mehr, und die Fahrt ohne Kfz-Haftpflicht ist nach dem Pflichtversicherungsgesetz strafbar.
Fazit: erst den Antrieb bestimmen, dann versichern
Die Versicherungsfrage bei E-Trikes beantwortet sich in zwei Schritten. Zuerst der Antrieb: Ein Pedelec-Dreirad bis 25 km/h ist ein Fahrrad, dafür genügt die Privathaftpflicht. Ein Dreirad mit Gasgriff über 6 km/h ist ein Kraftfahrzeug und fährt mit Versicherungskennzeichen, ein E-Trike über 45 km/h mit amtlichem Kennzeichen.
Danach der Wert: Die gesetzliche Pflicht schützt nur die anderen. Für das eigene Fahrzeug und damit auch gegen Diebstahl sorgt erst die Hausrat mit ausreichender Fahrradklausel, eine E-Bike-Versicherung oder die Teilkasko. Welche Bauarten es überhaupt gibt und was sie im Alltag leisten, zeigt der Ratgeber Dreirad für Erwachsene fahren.
Rechtsstand September 2026. Grundlage sind §§ 1 und 1a PflVG, § 1 Abs. 3 StVG, §§ 2, 3, 4 und 53 FZV, §§ 1 und 2 eKFV und § 3d KraftStG; Angaben zu Hausrat und Fahrradversicherung laut Gesamtverband der Versicherer und Verbraucherzentrale, Musterbedingungen AVB PHV des GDV. Beiträge sind Richtwerte, verbindlich ist das Angebot des Versicherers.
Häufige Fragen
Braucht ein E-Trike eine Versicherung?
Das hängt am Antrieb. Ein Pedelec-Dreirad, dessen Motor nur beim Treten bis 25 km/h mit höchstens 0,25 kW hilft, ist nach § 1 Abs. 3 StVG ein Fahrrad und braucht keine Pflichtversicherung. Fährt das Dreirad mit Gasgriff ohne Treten schneller als 6 km/h, ist es ein Kraftfahrzeug und nach dem Pflichtversicherungsgesetz haftpflichtversichert zu fahren, nachgewiesen über ein Versicherungskennzeichen oder ein amtliches Kennzeichen.
Ist ein Elektro-Dreirad in der Privathaftpflicht mitversichert?
Ein Pedelec-Dreirad bis 25 km/h ja, es gilt rechtlich als Fahrrad, und die Verbraucherzentrale bestätigt, dass die Privathaftpflicht Pedelecs einschließt. Elektromobile bis 6 km/h nennen die GDV-Musterbedingungen ausdrücklich als mitversichert. Alles mit Gasgriff darüber ist ein versicherungspflichtiges Kraftfahrzeug und fällt unter den Kfz-Ausschluss der Privathaftpflicht.
Ist mein E-Dreirad in der Hausratversicherung gegen Diebstahl versichert?
Nur teilweise. Die Hausratversicherung schützt das Rad gegen Einbruchdiebstahl aus verschlossenen Räumen wie Keller oder Garage. Wird es unterwegs gestohlen, braucht es eine Fahrradklausel, und die begrenzt die Erstattung laut GDV oft auf einen Prozentsatz der Versicherungssumme oder einen festen Betrag wie 1.000 Euro. Für ein E-Trike für 2.500 Euro reicht das meist nicht.
Braucht ein Elektro-Dreirad-Roller mit 25 km/h eine Versicherung?
Ja, wenn er ohne Treten fährt. Ein Dreirad-Roller mit Gasgriff und 25 km/h ist ein dreirädriges Kleinkraftrad. Es ist zulassungsfrei (§ 3 Abs. 3 FZV), braucht aber ein gültiges Versicherungskennzeichen (§ 4 Abs. 3 FZV). Dazu kommt eine Mofa-Prüfbescheinigung, wenn keine Fahrerlaubnis vorhanden ist.
Was kostet das Versicherungskennzeichen für ein Elektro-Dreirad?
Die reine Haftpflicht beginnt je nach Versicherer bei rund 39 bis 45 Euro im Jahr, mit Teilkasko liegen die Tarife typischerweise bei 80 bis 100 Euro. Junge Fahrer zahlen deutlich mehr. Das Kennzeichen gilt immer für ein Verkehrsjahr vom 1. März bis Ende Februar.
Welche Farbe hat das Versicherungskennzeichen 2026?
Schwarz auf weißem Grund. § 53 FZV legt die Reihenfolge fest: 2023 schwarz, 2024 blau, 2025 grün, danach wiederholt sie sich. Das schwarze Kennzeichen gilt vom 1. März 2026 bis Ende Februar 2027, ab 1. März 2027 folgt blau.
Braucht ein Seniorenmobil mit 6 km/h eine Versicherung?
Eine Pflichtversicherung nicht. Das Pflichtversicherungsgesetz erfasst Kraftfahrzeuge erst oberhalb von 6 km/h bauartbedingter Höchstgeschwindigkeit. Für Schäden, die du damit anderen zufügst, springt die Privathaftpflicht ein; die GDV-Musterbedingungen schließen Kraftfahrzeuge bis 6 km/h ausdrücklich ein. Ein Blick in den eigenen Vertrag schadet trotzdem nicht.